町田市の任意売却ガイド|住宅ローンの滞納から競売との違い、相談先まで解説
住宅ローンの返済が苦しくなり、「このまま滞納が続いたら家はどうなるのだろう」と不安な日々を過ごしている方は、決して少なくありません。町田市の任意売却についてのご相談でも、最初に聞かれるのは「誰にも相談できなくて」というお言葉です。町田市の任意売却は、町田の住宅ローン滞納が続く前後の段階で、売却という選択肢を整理することで、選べる道が広がる場合があります。この記事では、代表の私、有村隆司が、任意売却の基本から競売との違い、費用や税金の考え方、相談先の使い分けまでを、順を追ってお伝えします。
この記事の内容
最初にお伝えしたいのは、返済が苦しいと感じた時点で、一人で抱え込まないでいただきたいということです。住宅ローンの返済が難しくなった場合の売却方法には、任意売却のほかにも、通常の売却や返済条件の変更など、いくつかの道があります。ただし、任意売却は債権者の同意が前提となるため、すべてのケースで選べるとは限りません。まずは全体像を知ることから始めましょう。
町田市の不動産の任意売却とは
任意売却とは、住宅ローンの返済が難しくなり、売却してもローンを完済できない見込みの場合に、債権者(金融機関や保証会社など)の同意を得たうえで、不動産を売却する方法です。町田市の不動産の任意売却では、戸建て・マンション・土地といった物件を問わず、この考え方が基本になります。
| 項目 | 内容 |
|---|---|
| 対象となる状況 | 住宅ローンの返済が難しく、売却価格がローン残高を下回る(オーバーローン)見込みがある場合など |
| 売却の進め方 | 債権者の同意を得て、一般の買主に向けて売却活動を行うのが基本 |
| 必要となる同意 | 抵当権を設定している債権者の同意。共有名義の場合は共有者全員の同意も必要 |
| 売却後の扱い | 売却代金でローンを完済できない場合の残債は、債権者と返済方法を協議 |
通常の売却は、売却代金でローンを完済し、抵当権を抹消できることが前提です。任意売却は、その前提が成り立たない場合に、債権者の協力を得て進める売却だとお考えください。
任意売却を考える際は、まず物件がどのくらいで売れそうかという相場の目安を知ることが出発点になります。国土交通省の不動産情報ライブラリでは、町田市周辺の取引価格情報や地価公示・地価調査を確認できます。ただし公的データは目安ですので、実際の売却見込額は現地を見た査定で確認することをおすすめします。
町田の住宅ローン滞納から競売までの一般的な流れ
町田の住宅ローン滞納が続いた場合の一般的な流れは、おおよそ次のとおりです。時期や進み方は、金融機関や契約内容によって異なります。
- 返済の遅れ(督促状や電話による連絡)
- 分割返済の約束を守れなくなり、残債の一括返済を求められる
- 保証会社による代位弁済(金融機関に代わって返済すること)
- 債権者による競売の申立て
- 裁判所による競売手続(物件情報の公開、入札、売却)
- 買受人への代金納付、所有権の移転、引渡し
滞納が続くほど、売却の準備に使える時間が少なくなり、債権者と協議できる余地も限られてくる場合があります。「まだ大丈夫」と思いたい気持ちは自然なものですが、早めに動くほど選択肢を残しやすくなります。
代表・有村からひとこと
督促状が届いても、封を開けるのが怖くなる方が多くいらっしゃいます。それでも、どのような通知が来ているのかを一緒に確認することが、状況を整理する最初の一歩になります。
任意売却と競売の違い
競売は、債権者の申立てにより、裁判所が債務者の不動産を差し押さえて売却し、その代金を債務の弁済にあてる手続です。所有者の意思に沿うものではない点が、通常の売買と大きく異なります。両者の主な違いは、次のとおりです。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却を進める人 | 所有者が債権者の同意を得て進める | 裁判所の手続として進む |
| 価格の傾向 | 市場価格に近い価格を目指せる場合がある | 入札で決まるため、市場価格より低くなることがある |
| 時期の調整 | 債権者との協議の中で相談できる余地がある | 裁判所のスケジュールに沿って進む |
| 物件情報の扱い | 売却活動の方法を債権者と相談して決める | 裁判所が物件情報を公開する |
| 引越し時期 | 相談の余地がある場合がある | 手続の進行に従う |
任意売却が常に有利とは言い切れません。債権者の同意が得られない場合や、売却活動の期間が足りない場合には、競売へ進むことがあります。だからこそ、比較できる段階で、両方の道を確認しておくことが大切です。
任意売却の進め方と注意点
ご相談前にご用意いただきたい書類
- 住宅ローンの返済予定表や残高が分かる書類
- 督促状・通知書など金融機関からの書類
- 登記事項証明書(登記簿謄本)や固定資産税の納税通知書
- 収入や毎月の支出が分かる資料
- 相続した不動産の場合は、名義(相続登記)の状況が分かる書類
※売却対象の不動産が相続されたものである場合、事前に名義変更(相続登記)が必要です。2024年4月1日より相続登記は義務化されており、取得を知った日から3年以内に申請を行わない場合、10万円以下の過料の対象となる可能性がありますのでご注意ください。手続の詳細は、司法書士など専門家への確認を推奨します。
任意売却の進め方は、おおよそ次のとおりです。まず、物件の査定を行い、売却見込額を確認します。次に、債権者と、売却価格の考え方や、売却代金の配分、残債の扱いについて協議します。債権者の同意が得られたら、買主を探し、売買契約を結び、決済と引渡しをもって抵当権を外して売却が完了します。
進めるうえでの注意点は3つあります。1つ目は、債権者の同意が前提となることです。売却価格や条件が債権者の考えと合わない場合は、調整が必要になります。2つ目は、連帯保証人や共有名義人がいる場合の同意や影響です。事前に関係者の状況を確認しておく必要があります。3つ目は、売却活動の期間です。競売の手続が進んでいる場合は、時間的な余裕が小さくなります。
また、売却を不動産会社に依頼する場合は「媒介契約」を結びます。契約の種類や有効期間、報酬の取り決めなどは国土交通省の標準約款に基づく契約が一般的ですので、契約前に内容をよく確認し、費用や手続について丁寧に説明してくれる会社を選ぶことが大切です。
費用・残債・税金の考え方
任意売却では、仲介手数料、抵当権抹消の登記費用、必要に応じた測量費用などがかかります。このうち仲介手数料には法律で定められた上限があり、売却価格が400万円を超える場合は「売却価格×3%+6万円+消費税」が上限額の目安です。これらの費用を売却代金の中からどう扱うかは、債権者との協議によって決まります。認められるかどうかは債権者の判断によるため、あらかじめ確認しておくことが大切です。
売却代金でローンを完済できない場合は、不足分(残債)が残ります。残債の返済方法については、債権者と協議しながら、ご自身の収入や生活状況に合った形を探していくことになります。
税金面では、自宅の売却で損失が出た場合に、一定の要件を満たすと、他の所得と通算したり、翌年以降に繰り越して控除したりできる特例があります。たとえば、所有期間が5年を超える住宅で、売却した住宅に係る住宅ローンが残る場合などが対象になります。
要件や手続が整理されている国税庁のタックスアンサーです。適用の可否は個別の事情によって異なります。
特例が使えるかどうかや、残債の整理の仕方は、ご事情によって大きく変わります。税金については税理士や税務署、債務の整理については弁護士など、専門家への確認を推奨します。また、延滞の事実が信用情報に影響する可能性もありますので、この点もあわせてご留意ください。
相談先の使い分け
住宅ローンの返済が苦しいとき、相談先はひとつではありません。悩みの種類に応じて、次のように使い分けると整理しやすくなります。
| 相談先 | 相談できること |
|---|---|
| 金融機関 | 返済条件の変更の可否、任意売却を進める場合の考え方 |
| 不動産会社 | 売却見込額の査定、任意売却の進め方、売却活動 |
| 弁護士・司法書士 | 債務整理など法的な手続、権利関係の整理 |
| 税理士 | 売却に伴う税金の計算、特例の適用可否 |
| 法テラス | 経済的に余裕のない方への法律相談や制度の案内 |
不動産会社は売却の実務を担いますが、法律や税金の判断は専門家の領域です。ご状況に応じて、弁護士や税理士などとも連携しながら、最適な順番で相談していくことをおすすめします。
サンスリーに相談するメリット・流れ
改めまして、株式会社サンスリー代表の有村隆司です。公認不動産コンサルティングマスター・宅地建物取引士・FPの資格を持ち、これまで累計700名超の不動産売却のご相談・ご支援をしてまいりました。町田市をはじめ、相模原市、座間市、大和市など周辺エリアで、さまざまなご事情の不動産売却をお手伝いしています。
サンスリーにご相談いただくメリットは、住宅ローンの残高や滞納状況といった現在の状況を整理したうえで、任意売却だけでなく通常の売却など複数の選択肢を比較できることです。債権者との協議が必要な場面でも、売却の実務を担う立場からお手伝いします。法律や税金に関わる部分は、弁護士・司法書士・税理士などの専門家とも連携します。
ご相談から売却までの一般的な流れ
- お問い合わせ・ヒアリング(ローンの状況や滞納の状況をお伺いします)
- 現状の整理・物件の査定
- 売却方法の検討(任意売却・通常売却など)
- 債権者との協議
- 売却活動・売買契約の締結
- 決済・引渡し
よくあるご質問(FAQ)
Q. 任意売却とは何ですか?競売とどう違いますか?
A. 任意売却は、住宅ローンの返済が難しくなった場合に、債権者(金融機関など)の同意を得て、通常の不動産取引に近い形で売却する方法です。競売は、債権者の申立てにより裁判所が不動産を差し押さえて売却する手続で、所有者の意思に沿うものではない点が大きな違いです。
Q. 住宅ローンを滞納すると、すぐに競売になりますか?
A. すぐに競売になるとは限りませんが、滞納が続くと、一括返済の請求や競売の申立てへ進む可能性があります。進み方や時期は金融機関や契約内容によって異なりますので、滞納が続く前に早めに相談することをおすすめします。
Q. 町田市の任意売却は、いつ相談すればよいですか?
A. 返済が難しいと感じた時点での相談をおすすめします。滞納が長引くほど、売却の準備に使える時間が限られ、選べる方法も少なくなることがあります。競売の手続が始まった後でも相談できる場合がありますが、時間的な余裕は小さくなります。
Q. 任意売却をしても、住宅ローンの残債は残りますか?
A. 売却代金でローンを完済できない場合、不足分(残債)は残るのが一般的です。残債の返済方法は、債権者と協議して決めていくことになります。個別の状況によって異なるため、弁護士など専門家への確認を推奨します。
Q. 任意売却をすると、周囲に知られてしまいますか?
A. 売却活動の方法は、債権者の意向や物件の状況によって異なります。売却活動の進め方については、事前に不動産会社とよく相談しておくことをおすすめします。なお、競売の場合は、裁判所が物件情報を公開する仕組みになっています。
Q. 任意売却で、引越し費用は出ますか?
A. 債権者との協議により、売却代金の中から引越し費用などが認められる場合がありますが、認められるとは限りません。金額や可否は債権者の判断によるため、売却の準備段階で確認しておくことが大切です。
Q. 連帯保証人や共有名義人がいる場合でも、任意売却はできますか?
A. 可能な場合がありますが、共有名義の不動産では共有者全員の同意が必要になります。連帯保証人や連帯債務者がいる場合も、影響が及ぶ範囲を事前に確認する必要があります。法的な判断は個別の事情によるため、弁護士など専門家への確認を推奨します。
Q. 任意売却をした場合、税金や信用情報への影響はありますか?
A. 売却によって損失が出る場合、一定の要件を満たすと損益通算や繰越控除の特例を使えることがありますが、適用可否は個別の事情によります。また、滞納の事実は信用情報に影響する可能性があります。税金は税理士や税務署など、専門家への確認を推奨します。
参考・出典リンク
監修者情報
公開日:2026年10月24日
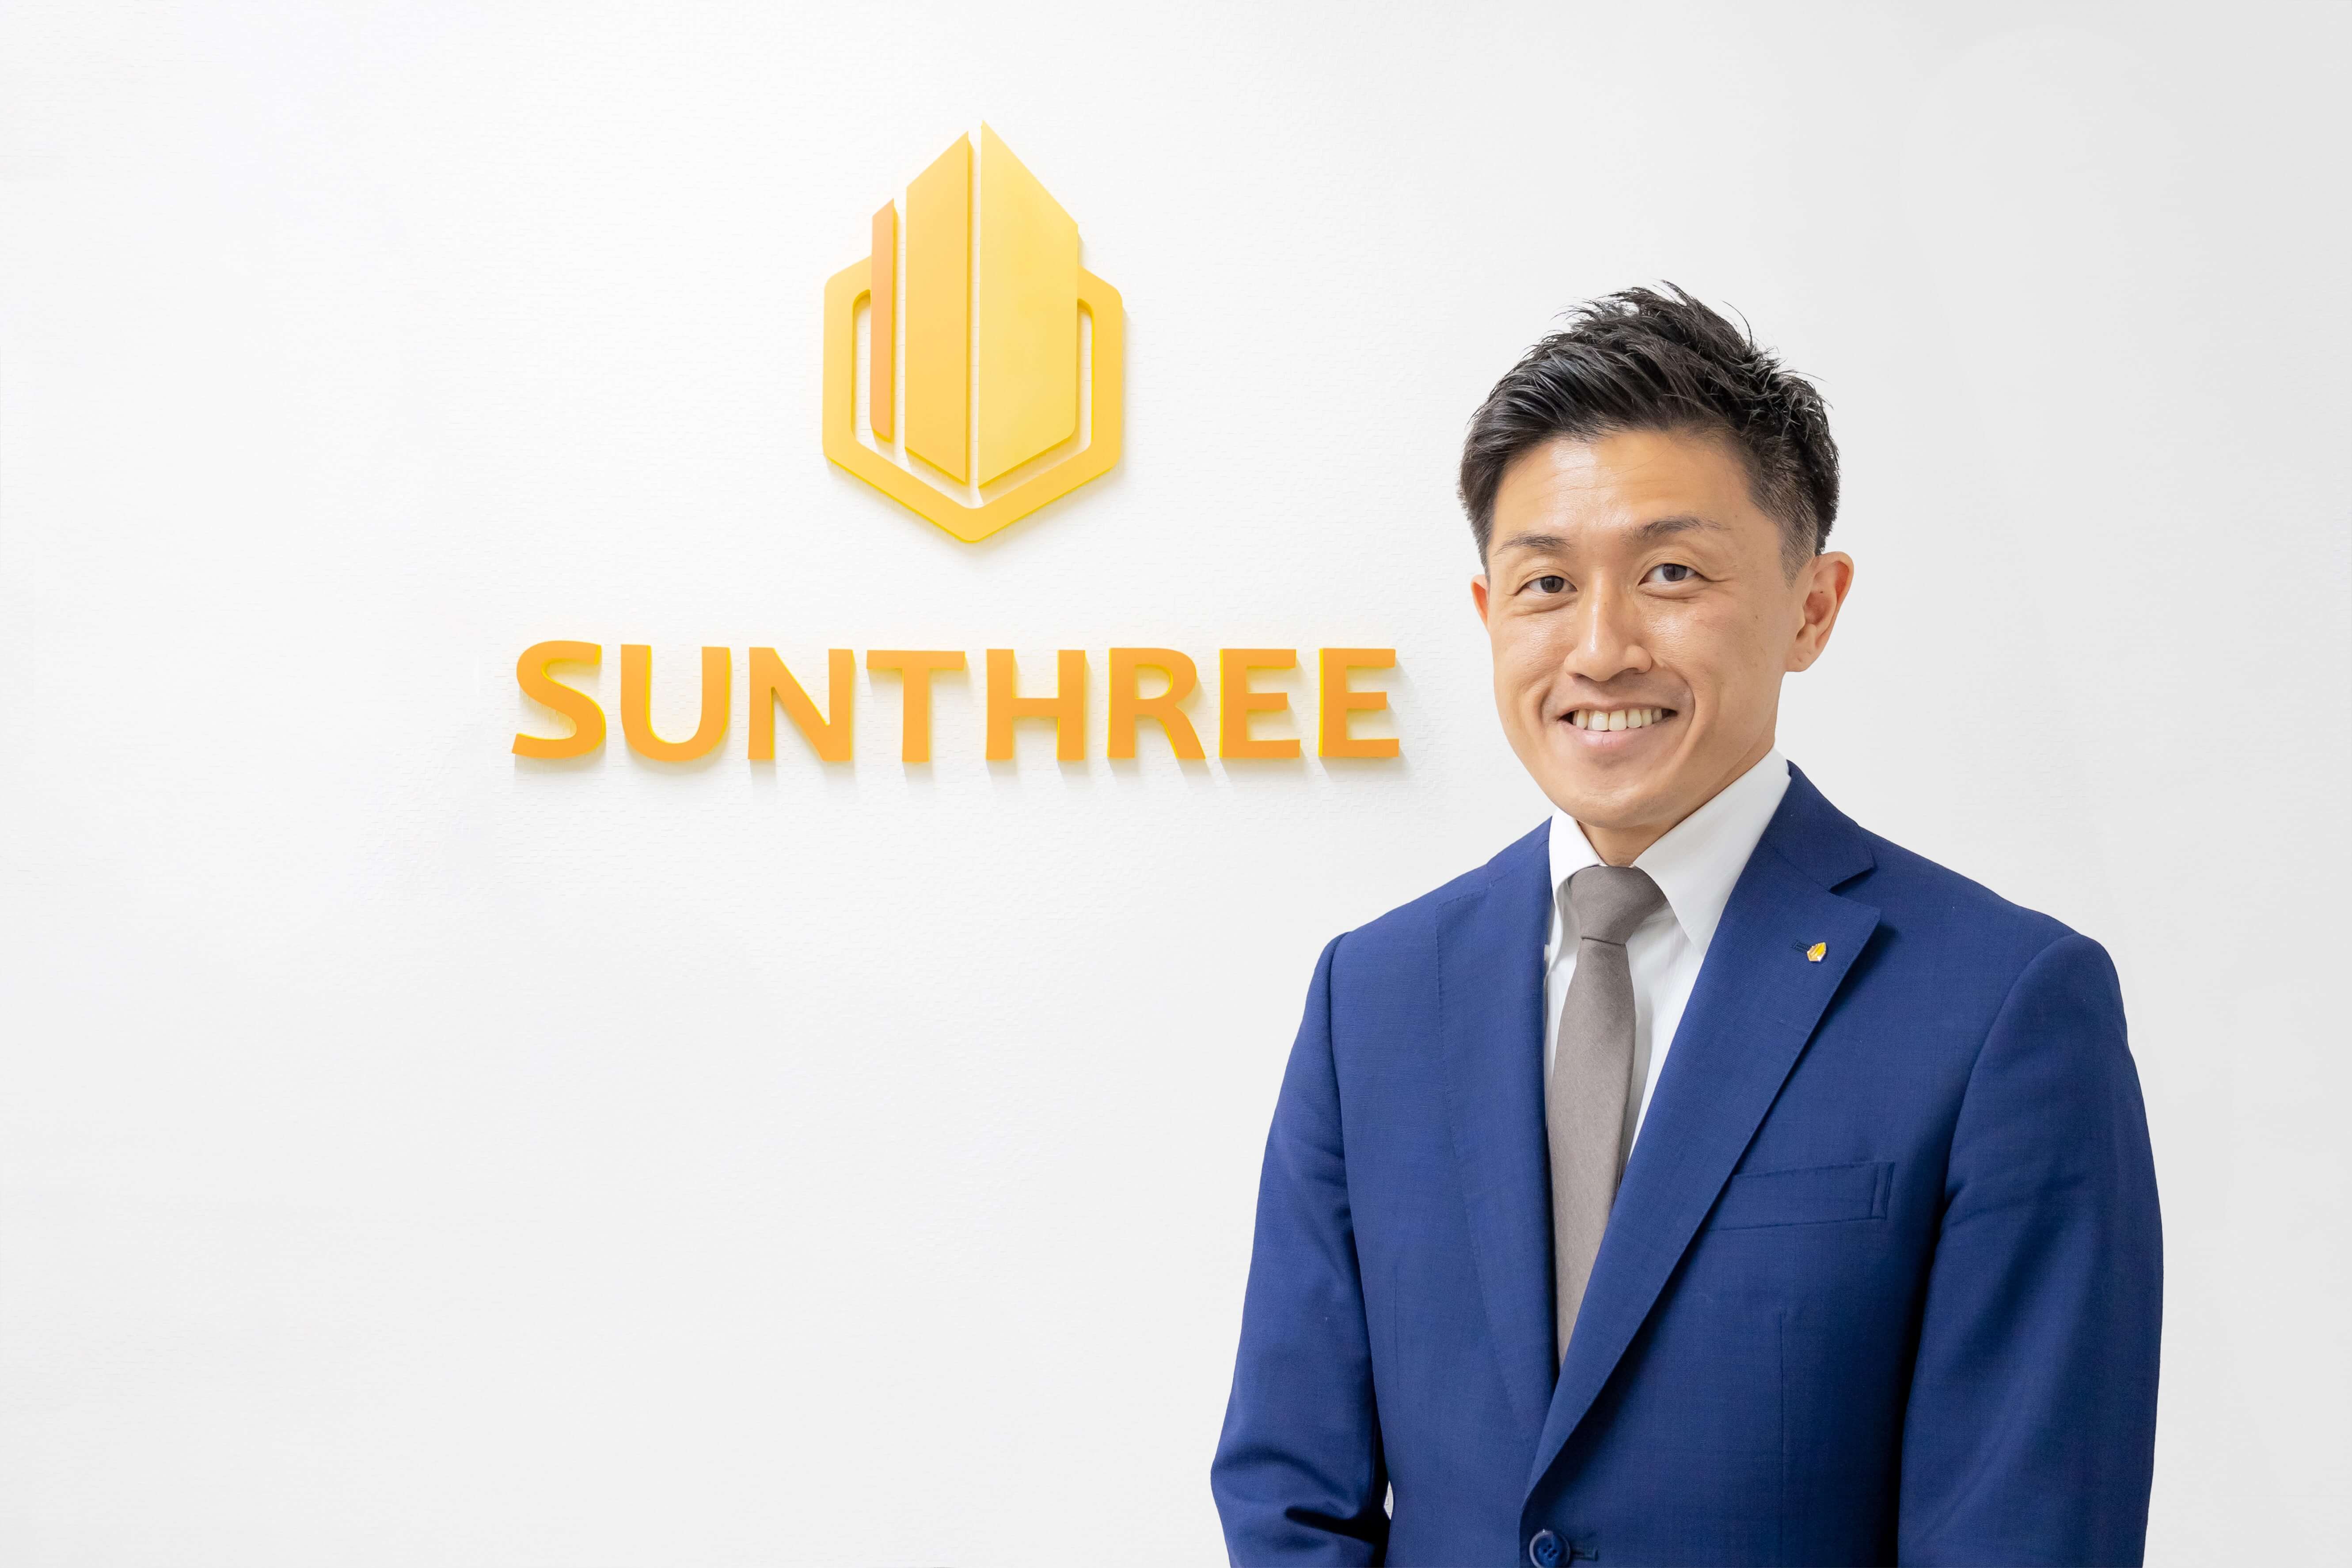
有村 隆司
(株式会社サンスリー 代表取締役)
東京都町田市出身。町田市・相模原市エリアにて創業10年以上、累計700名超の売却支援。
特に相続・離婚に伴う複雑な案件を得意とする。
免許番号:東京都知事(3)第98117号
資格:不動産コンサルティングマスター・宅地建物取引士・ファイナンシャルプランナー
提携ネットワーク:弁護士、税理士、司法書士と連携し、法務・税務をワンストップでサポート。
